Entre Dubaï et Paris, l’immobilier commercial attire des profils très différents : expatriés qui préparent un retour en France, entrepreneurs qui veulent diversifier leur patrimoine, investisseurs qui visent le rendement ou la stabilité. Le bon choix ne dépend pas seulement du prix d’achat. Il repose sur un arbitrage entre fiscalité, financement, vacance locative, devise, gestion à distance et horizon de détention.
Dubaï ou Paris : deux logiques d’investissement commercial
Comparer Dubaï et Paris revient à confronter deux logiques patrimoniales. Dubaï séduit par sa dynamique économique, son environnement international et une fiscalité souvent jugée légère. Paris rassure par la profondeur de son marché, la rareté foncière et une demande locative plus installée, notamment dans les secteurs où bureaux, commerces de proximité et actifs mixtes restent recherchés.
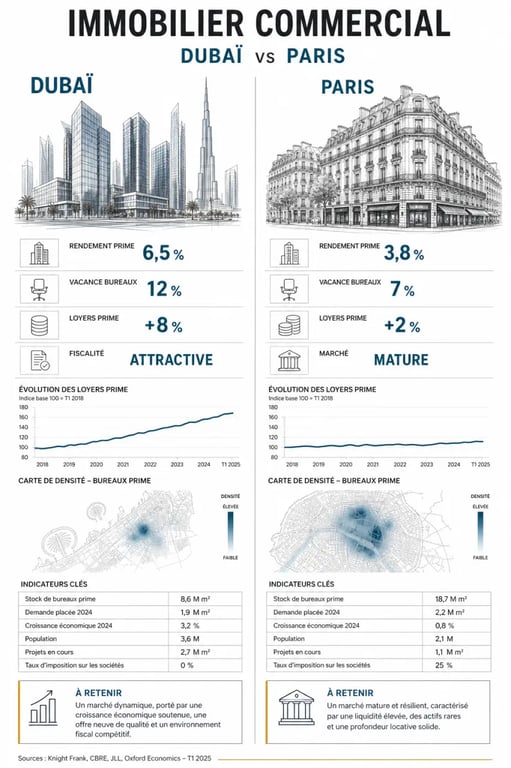
Pour un investisseur situé à 6 000 kilomètres, la vraie question n’est pas seulement “où acheter ?”, mais “quel risque accepter à distance ?”. Un local commercial parisien bien placé peut viser la conservation du capital et une liquidité plus lisible. À Dubaï, certains actifs peuvent offrir un rendement plus offensif, mais avec une sensibilité plus forte aux cycles immobiliers et à la qualité du promoteur ou de l’emplacement.
| Critère | Dubaï | Paris |
|---|---|---|
| Rendement courant | Souvent plus élevé, autour de 4,5 % à 6 % selon les biens | Plus modéré, souvent autour de 3 à 3,5 % sur les actifs prime |
| Fiscalité locale | Attractive, avec absence fréquente d’impôt local sur les loyers | Plus encadrée, avec revenus fonciers ou BIC selon la structure |
| Risque de marché | Plus volatil, marqué par 2008 puis le cycle 2014 à 2020 | Plus stable, mais ticket d’entrée élevé |
| Gestion | Forte dépendance au gestionnaire local | Cadre juridique connu, délégation possible |
Fiscalité : la rentabilité nette se joue dans les détails
Résidence fiscale et convention France–Émirats
La résidence fiscale est le premier filtre. Un Français vivant à Dubaï, un résident fiscal français qui achète aux Émirats ou un entrepreneur qui détient via une société ne seront pas imposés de la même manière. La convention fiscale France–Émirats doit être étudiée avant toute acquisition pour éviter les mauvaises surprises liées à la double imposition ou au traitement des revenus locatifs.
À Paris, les loyers commerciaux peuvent relever des revenus fonciers en location nue ou des Bénéfices Industriels et Commerciaux en location meublée ou équipée, selon le montage. Certains investisseurs utilisent une SCI, d’autres préfèrent une détention en direct. Pour les non-résidents, les prélèvements sociaux, le crédit d’impôt éventuel et l’IFI doivent être analysés avec précision.
Détention en direct, société ou structure locale
À Dubaï, l’investissement en direct reste souvent simple à comprendre, mais pas toujours optimal pour la transmission ou l’association entre plusieurs investisseurs. Une société de détention, voire une structure en Freezone selon le projet, peut faciliter l’organisation patrimoniale. À Paris, la SCI reste fréquente pour organiser la détention, la succession et les décisions entre associés.
La fiscalité agit comme un rouage discret : si une dent est mal alignée, tout le rendement se grippe. Un bail commercial performant, un bon locataire et un prix négocié peuvent être neutralisés par un mauvais choix de régime, une structure trop coûteuse ou une transmission mal préparée. Avant de comparer deux taux de rendement, il faut donc modéliser le flux complet : loyers encaissés, charges, impôts, frais de change, coûts de gestion, revente et succession.
Financement et effet de levier : l’avantage n’est pas toujours où l’on croit
Paris conserve un atout majeur : l’accès potentiel au crédit immobilier français, y compris pour certains expatriés, lorsque le dossier est solide. Les banques peuvent demander un apport de 20 à 30 %, parfois davantage selon les revenus, la résidence fiscale et la qualité de l’actif. L’effet de levier permet alors de préserver sa trésorerie tout en constituant un patrimoine en euros.
À Dubaï, le marché est souvent plus orienté cash. Le financement existe, mais il peut être plus sélectif pour les non-résidents et impliquer un apport plus élevé, parfois de 30 à 40 %. L’achat neuf ou en VEFA impose aussi une vigilance particulière sur l’échéancier, le promoteur, la livraison et les garanties associées.
Pour ceux qui cherchent à préparer un retour en France ou à structurer un projet à distance, des ressources comme parismodedemploi peuvent aider à suivre les dynamiques de marché parisiennes et à mieux comprendre la valeur d’un emplacement commercial dans le temps.
Pour maximiser l’effet de levier, Paris peut être plus adapté si le profil bancaire est recevable. Pour investir avec des liquidités disponibles, Dubaï peut offrir une exécution plus rapide et une fiscalité locale attractive. Pour préparer un retour en France, un actif parisien peut jouer un rôle de socle patrimonial en euros.
Risques à anticiper avant de signer
Vacance, bail et qualité du locataire
En immobilier commercial, le risque principal ne se limite pas à la baisse du prix. Il concerne surtout l’absence de locataire ou un bail mal sécurisé. À Paris, la tension locative peut être forte dans certains secteurs, mais un local secondaire, mal configuré ou dépendant d’une seule activité fragile peut rester vide. À Dubaï, l’attractivité d’une zone peut évoluer rapidement selon les livraisons neuves, les infrastructures et les pôles d’activité.
Volatilité et horizon de détention
Dubaï a connu une crise immobilière en 2008, puis un cycle de baisse de 2014 à 2020. Cela ne disqualifie pas le marché, mais rappelle qu’un rendement élevé doit être lu avec un horizon long et une marge de sécurité. Paris offre généralement une meilleure visibilité patrimoniale, mais son ticket d’entrée et sa fiscalité réduisent parfois le rendement net.
Un horizon de 10 à 15 ans rend l’arbitrage plus rationnel. Sur une durée courte de 2 à 10 ans, les frais d’acquisition, la fiscalité de revente, le change euro-dirham et la liquidité peuvent peser lourdement. Le bon actif commercial n’est donc pas celui qui affiche le meilleur rendement brut, mais celui qui résiste à plusieurs scénarios défavorables.
Quelle stratégie choisir selon votre profil ?
Un expatrié à Dubaï qui souhaite sécuriser un retour en France a souvent intérêt à regarder Paris comme une base patrimoniale, quitte à accepter un rendement plus bas. Un investisseur déjà exposé à l’euro et disposant de liquidités peut, lui, chercher à Dubaï une diversification géographique et fiscale, à condition d’accepter davantage de volatilité.
- Profil prudent : local commercial parisien bien situé, bail solide, financement long, gestion déléguée.
- Profil rendement : actif à Dubaï dans une zone établie, audit du promoteur ou du gestionnaire, réserve de trésorerie.
- Profil patrimonial : SCI, nue-propriété ou détention structurée selon les objectifs de transmission.
- Profil entrepreneur : analyse d’une société de détention, d’une Freezone ou d’un montage transfrontalier avec conseil fiscal.
Dans tous les cas, l’accompagnement n’est pas un confort mais une protection : avocat fiscaliste, notaire, conseiller local, chasseur immobilier, gestionnaire et courtier doivent intervenir avant la promesse ou la réservation. Investir dans l’immobilier commercial entre Dubaï et Paris peut être pertinent, mais seulement si le rendement annoncé est confronté au droit, à la fiscalité, au financement et à la réalité du terrain.