Financer un achat immobilier à Dubaï ne se résume pas à choisir entre payer comptant ou emprunter. Le bon montage dépend de votre statut de résident ou non-résident, de votre apport, du type de bien visé, de votre horizon de détention et de votre capacité à absorber les échéances. L’objectif est simple : sécuriser l’acquisition sans fragiliser votre trésorerie.
Comparer les principales solutions avant de chercher un bien
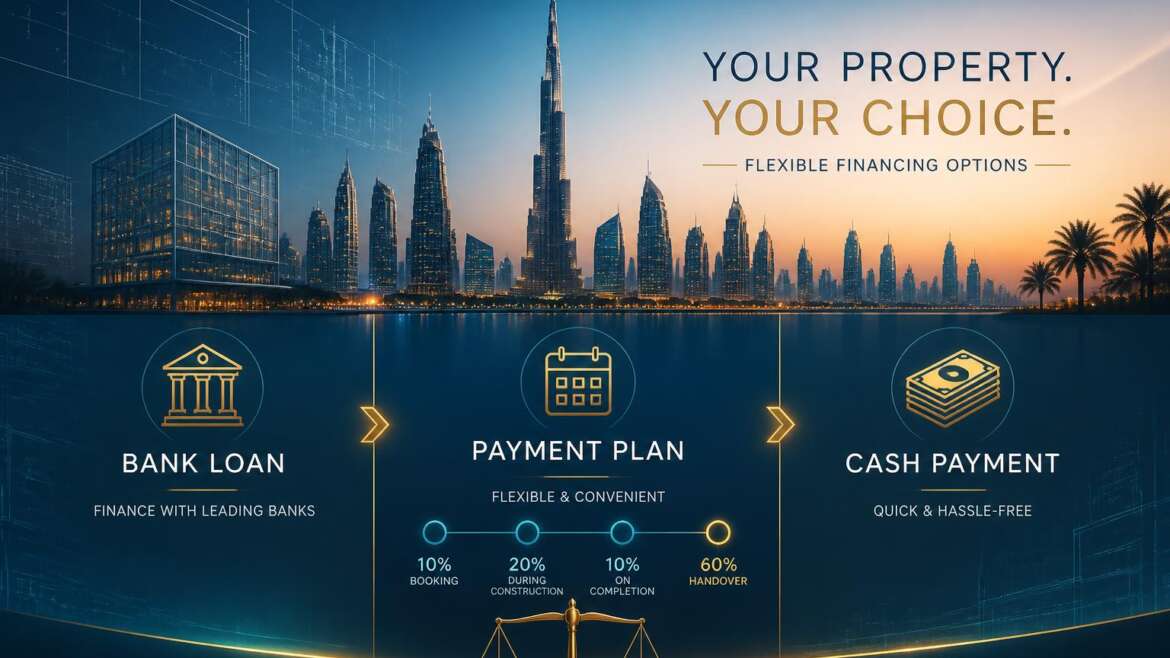
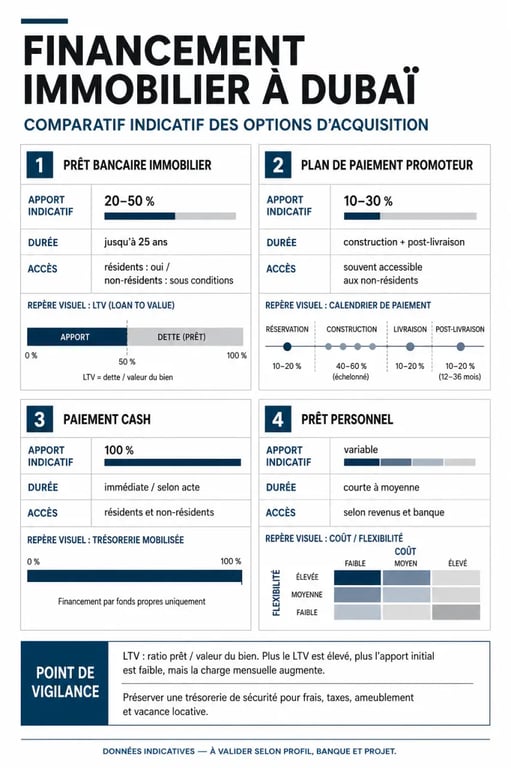
À Dubaï, les acheteurs disposent de plusieurs leviers : prêt bancaire immobilier, plan de paiement promoteur, achat sur plan, financement post-transfert, prêt personnel, paiement cash et, dans certains cas, paiement en cryptomonnaie. Chaque solution répond à une logique précise : effet de levier, simplicité, rapidité, souplesse ou optimisation du cash flow.
| Solution | Accès | Apport ou effort initial | Durée fréquente | Profil adapté |
|---|---|---|---|---|
| Prêt bancaire immobilier | Plus encadré, surtout pour les non-résidents | Souvent plus élevé pour les non-résidents | Jusqu’à 25 ans selon dossier | Acheteur solvable cherchant un effet de levier |
| Plan de paiement off-plan | Lié au promoteur et au programme | Dépôt puis échéances échelonnées | Pendant la construction, parfois après livraison | Investisseur voulant étaler l’achat |
| Financement promoteur | Selon projet et conditions commerciales | Variable selon échéancier | Parfois 2 à 3 ans, voire plus selon offre | Acheteur évitant le crédit bancaire classique |
| Paiement cash | Simple si les fonds sont disponibles et justifiés | 100 % du prix et frais | Immédiat | Investisseur liquide négociant rapidement |
| Prêt personnel | Dépend du pays, des revenus et de la banque | Complément possible | Plus court qu’un prêt immobilier | Besoin ponctuel d’apport ou de frais |
Cette comparaison doit intervenir avant les visites. Un bien attractif peut vite devenir un mauvais choix si son calendrier de paiement ne correspond pas à vos revenus, à vos liquidités ou à votre stratégie locative.
Prêt bancaire à Dubaï : l’effet de levier, mais sous conditions
Résident ou non-résident : l’écart compte vraiment
Les résidents ont généralement un accès plus direct au mortgage local, car leurs revenus, leur compte bancaire et leur situation administrative sont plus lisibles pour les banques. Les non-résidents peuvent aussi obtenir un financement, mais avec un accès plus limité, un apport souvent plus important et une analyse plus stricte de la solvabilité.
Le ratio LTV, pour Loan-To-Value, indique la part du prix financée par la banque. Dans les montages observés, l’apport peut se situer autour de 20 % pour certains profils et monter à 30 % ou davantage pour des non-résidents, selon le bien, les revenus et la politique bancaire. Certaines banques raisonnent aussi avec un plafond d’endettement proche de 50 % du revenu.
Pré-approbation et documents : ne pas attendre la dernière minute
La pré-approbation bancaire permet de connaître votre enveloppe avant de négocier. Elle évite de bloquer un bien au-dessus de votre capacité réelle. Les documents demandés incluent généralement passeport, justificatifs de revenus, relevés bancaires, informations professionnelles, apport disponible et parfois justificatifs patrimoniaux.
Pour un investisseur étranger, le dossier doit être cohérent : origine des fonds, stabilité des revenus, devise de perception, charges existantes et projet locatif. Un accompagnement spécialisé peut aider à comparer banques, promoteurs et contraintes locales ; vous pouvez notamment en savoir plus sur les enjeux d’organisation patrimoniale liés à un achat international.
Plans de paiement et achat sur plan : souplesse apparente, discipline obligatoire
Off-plan, livraison et post-transfert
L’achat sur plan attire parce qu’il permet d’étaler le paiement pendant la construction. Un schéma comme 30/40/30 signifie par exemple qu’une partie est versée au départ, une autre pendant l’avancement du chantier, puis le solde à la livraison. D’autres plans peuvent fonctionner en 50/50 ou prévoir un paiement post-transfert, c’est-à-dire après la remise des clés.
Ce mécanisme peut être efficace si vous souhaitez entrer progressivement sur le marché sans mobiliser immédiatement tout le capital. En revanche, il exige une vraie visibilité de trésorerie. Les échéances arrivent même si votre situation personnelle change, même si la revente prend du temps ou si le bien n’est pas encore générateur de revenus locatifs.
Le rôle du promoteur dans le montage
Le financement promoteur peut être attractif lorsque les taux bancaires rendent le crédit classique moins intéressant. Certains programmes proposent des échéanciers sans intérêt apparent, mais le coût réel se lit dans le prix du bien, le calendrier, les pénalités éventuelles et la flexibilité en cas de retard de paiement.
Pensez votre financement comme un paravent : il ne sert pas seulement à masquer une contrainte budgétaire, mais à organiser l’espace entre votre capital disponible, vos revenus futurs et les imprévus. Un bon échéancier crée une séparation protectrice entre votre investissement et votre vie courante. Un mauvais échéancier, lui, laisse tout exposé : retard de salaire, vacance locative, frais de service, travaux d’ameublement ou variation de change peuvent alors déséquilibrer l’ensemble.
Apport, frais et risques : calculer le coût réel, pas seulement la mensualité
Optimiser le financement de vos projets immobiliers à Dubaï suppose d’intégrer les frais annexes. Au-delà du prix d’achat, il faut prévoir frais d’enregistrement, commissions éventuelles, frais bancaires, assurance, charges de copropriété, ameublement, gestion locative et réserve de sécurité. Des charges annuelles de 20 à 30 €/m²/an peuvent, selon les biens, peser sur la rentabilité nette.
Le risque principal n’est pas seulement de payer trop cher son crédit. C’est de mal aligner les sorties de fonds avec les entrées prévues. Un investisseur qui compte sur une revente rapide d’un bien off-plan, ou sur une location immédiate après livraison, doit conserver une marge. Le non-respect des paiements peut entraîner des pénalités, une perte partielle des sommes versées ou, dans les cas les plus graves, la perte du bien.
- Vérifiez la liquidité disponible après apport, et pas seulement avant signature.
- Testez un scénario prudent avec retard de livraison, vacance locative ou hausse des charges.
- Lisez les clauses de défaut du contrat promoteur ou bancaire.
- Comparez le coût total : taux, frais, prix d’achat, calendrier et fiscalité dans votre pays de résidence.
Choisir le bon montage selon votre profil investisseur
Un salarié résident aux EAU avec revenus stables peut privilégier le prêt bancaire pour maximiser l’effet de levier sur une longue durée. Un non-résident avec forte épargne mais revenus difficiles à documenter peut préférer un plan de paiement promoteur, à condition d’avoir une réserve solide. Un investisseur patrimonial cherchant la simplicité peut acheter cash, puis arbitrer plus tard vers un refinancement si les conditions deviennent favorables.
Le type de bien compte aussi. Sur le marché secondaire, le prêt bancaire peut être plus naturel si le bien est immédiatement transférable et évalué. Sur l’off-plan, le plan promoteur reste souvent central. Dans les zones freehold accessibles aux étrangers, l’analyse doit porter sur la qualité du promoteur, la demande locative, les frais de service et la facilité de revente.
Avant de vous engager, construisez une matrice simple : montant d’apport, mensualité acceptable, calendrier des paiements, durée de détention, rendement locatif attendu, fiscalité personnelle et scénario de sortie. Le meilleur financement n’est pas forcément celui qui demande le moins d’argent au départ ; c’est celui qui laisse assez de marge pour tenir le projet jusqu’au bout.

